
Bu Hukumatning 2026 yil 19 oktyabrdagi 574-son qarorida belgilangan.
Qaror bilan soliq organlari xodimlari hamda mazkur shaharlarda hisobga qo‘yilgan jismoniy shaxslar tomonidan deklaratsiya taqdim etish bo‘yicha vaqtinchalik ma’muriy reglament tasdiqlangan.
Reglament Navoiy va Chirchiq shaharlarida ichki ishlar organlari tomonidan doimiy yashash joyi bo‘yicha ro‘yxatga olingan, 18 yoshga to‘lgan jismoniy shaxslarga nisbatan tatbiq etiladi. Biroq hisobot yilida soliq organiga ishga qabul qilingan va hisobga qo‘yilganiga olti oy to‘lmagan shaxslar ushbu tartibga kirmaydi.
2026–2027 yillarda olingan daromadlar bo‘yicha deklaratsiya doimiy yashash joyidagi soliq organiga Soliq qo‘mitasining Elektron soliq xizmatlari portali yoki «Soliq» mobil ilovasi orqali taqdim etiladi.
Deklaratsiya hisobot yilidan keyingi yilning 1 aprelidan kechiktirmay yuborilishi lozim. Soliq organi bu haqda belgilangan muddatdan kamida bir oy oldin xabarnoma yuboradi.
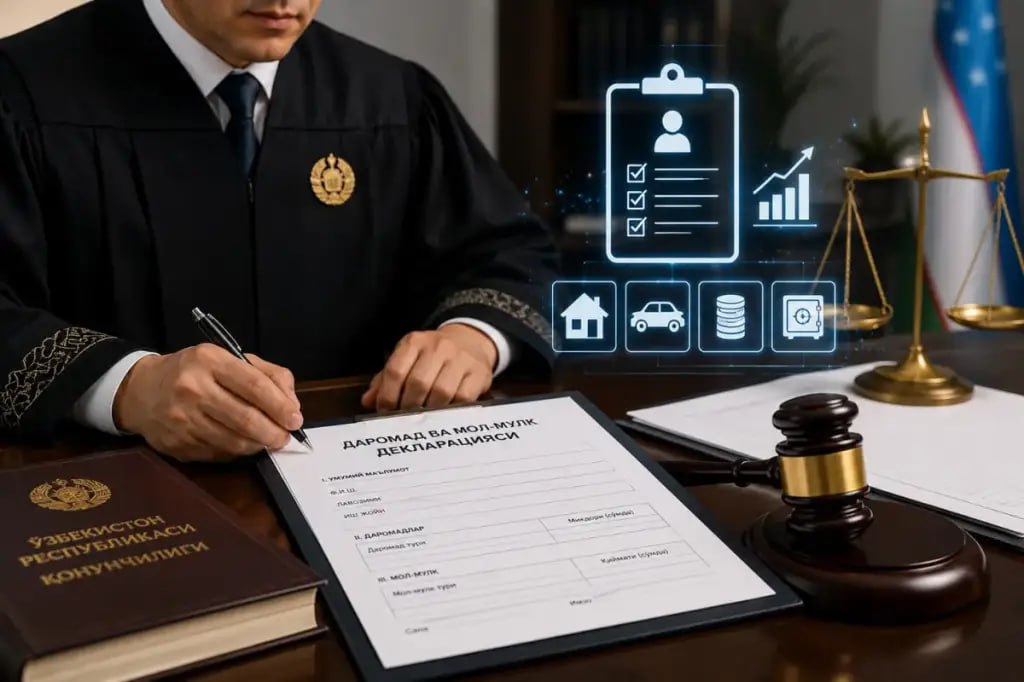
Unda mehnatga haq to‘lash tarzidagi, mulkiy, moddiy naf tarzidagi va boshqa daromadlar aks ettiriladi. Shuningdek, ko‘chmas va ko‘char mulk, majburiyatlar, jumladan, soliqlar, kommunal xizmatlar hamda kreditlar bo‘yicha xarajatlar ko‘rsatiladi.
Yakka tartibdagi tadbirkorlar va o‘zini o‘zi band qilgan shaxslarning tadbirkorlik faoliyati bilan bog‘liq xarajatlari bundan mustasno.
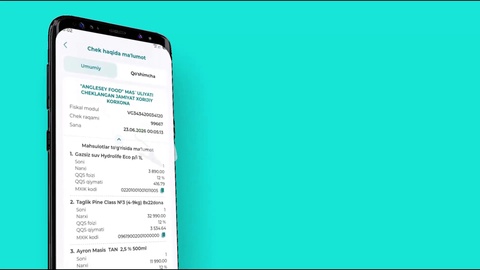
Xarajatlar vazirlik va idoralar ma’lumotlari, shuningdek, «Soliq» mobil ilovasida ro‘yxatdan o‘tkazilgan fiskal belgili cheklar va elektron hisobvaraq-fakturalar asosida shakllantiriladi. Ma’lumotlar yetarli bo‘lmagan taqdirda, fuqarolarga mobil ilova orqali qo‘shimcha ma’lumot kiritish imkoni beriladi.
Deklaratsiya noto‘g‘ri to‘ldirilgan bo‘lsa, aniqlashtirilgan hisobot taqdim etish mumkin. Unda ham noto‘g‘ri ma’lumotlar ko‘rsatilgan taqdirda, jismoniy shaxsning murojaatiga ko‘ra deklaratsiya rad etiladi. Bunda uni uch yil ichida qayta taqdim etish imkoni beriladi.
Reglamentga muvofiq, deklaratsiyani boshqa asoslar bo‘yicha rad etish taqiqlanadi.
Shuningdek, aniqlashtirilgan soliq bazasiga nisbatan qo‘shimcha soliq hisoblanmaydi. Biroq Soliq kodeksining 393-moddasida belgilangan daromadlar bundan mustasno. Ushbu holatda huquqiy ta’sir choralari ham qo‘llanilmaydi.